اگر برای تأمین نقدینگی به دنبال راهی هستید که مجبور به فروش دائمی شماره ارزشمندتان نشوید، میتوانید شرایط دریافت وام با پشتوانه سیمکارت دائمی 0912 را بررسی کنید. ارزش روز خط، مبنای کارشناسی و تعیین مبلغ قابل پرداخت است. در طرحی که ادامه استفاده از شماره در قرارداد پیشبینی شده باشد، سیمکارت در اختیار شما میماند و ارتباطتان با مشتریان و آشنایان حفظ میشود. برای اطلاع از مبلغ وام، زمان پرداخت و شرایط بازپرداخت پشتوانه، شماره کامل خط خود را اعلام کنید.
مشاوره وام با سیمکارت ۰۹۱۲
برای اطلاع از شرایط وام با سیمکارت همراه اول ۰۹۱۲، با پشتوانه تماس بگیرید یا اطلاعات خود را برای درخواست مشاوره وارد کنید.
تماس سریع ۰۹۱۲۱۲۲۴۴۳۴ ساعت پاسخگویی: ۹ صبح تا ۲۰ | شماره دیگر: ۰۹۱۲۱۲۲۸۴۸۵
شرایط و مدارک لازم برای دریافت وام سیم کارت
شرایط دریافت وام به ارزش سیمکارت، وضعیت مالکیت و نوع قرارداد بستگی دارد. برای جلوگیری از تأخیر، پیش از مراجعه مدارک قابل قبول و ضمانتهای مورد نیاز طرح انتخابی را با کارشناس هماهنگ کنید.
- حضور شخص مالک خط: هویت متقاضی و مالکیت سیمکارت باید احراز شود.
- اصل کارت ملی هوشمند یا شناسنامه جدید: پذیرش مدرک جایگزین را پیش از مراجعه از دفتر بپرسید.
- سیمکارت فعال و روشن: خط باید برای بررسی و احراز مالکیت در دسترس باشد.
- مدارک مالکیت، در صورت درخواست: وضعیت خط باید روشن و قابل بررسی باشد.
- اطلاعات حساب یا شبا: برای پرداخت بانکی، اطلاعات حساب مورد تأیید مجموعه را آماده کنید.
- چک، سفته، ضامن بانکی و گواهی کسر از حقوق: در طرحهای بدون این ضمانتها، خود سیمکارت پشتوانه قرارداد است. فهرست قطعی ضمانتهای طرح پشتوانه را پیش از امضا دریافت کنید.
شرایط دریافت وام سیمکارت همراه اول
شرایط دریافت وام سیمکارت همراه اول به سیاست مجموعه ارائهدهنده، ارزش سیمکارت و نوع قرارداد بستگی دارد. بنابراین پیش از ثبت درخواست باید شرایط دقیق همان مجموعه را بررسی کنید.
با این حال، معمولاً موارد زیر در فرآیند بررسی اهمیت دارند:
مالکیت سیمکارت
یکی از مهمترین موارد، مشخص بودن مالک واقعی سیمکارت است. معمولاً فرد متقاضی باید مالک خط باشد و امکان احراز هویت و ارائه مدارک مربوط به مالکیت را داشته باشد.
اگر سیمکارت به نام شخص دیگری باشد، نمیتوان بدون بررسی وضعیت حقوقی آن، صرفاً با در اختیار داشتن خط برای دریافت وام اقدام کرد.
دائمی بودن خط
خدمات وام سیمکارت معمولاً روی خطوط دائمی با ارزش معاملاتی ارائه میشود. در این میان، سیمکارتهای 0912 به دلیل ارزش بازار، بیشتر مورد توجه قرار دارند.
امکان احراز هویت مالک
برای جلوگیری از سوءاستفاده و معاملات غیرمجاز، هویت مالک سیمکارت باید بهصورت دقیق بررسی شود. بنابراین همراه داشتن کارت ملی و مدارک مورد نیاز اهمیت زیادی دارد.
ارزش کافی سیمکارت
مبلغ قابل دریافت به ارزش سیمکارت وابسته است. هرچه ارزش کارشناسی خط بیشتر باشد، در صورت پذیرش شرایط، ظرفیت تأمین مالی آن نیز میتواند افزایش پیدا کند.
نداشتن محدودیت حقوقی یا مشکل مالکیت
سیمکارت باید از نظر مالکیت و وضعیت حقوقی قابل انتقال یا استفاده در چارچوب قرارداد مورد نظر باشد. وجود محدودیت، مشکل مالکیتی یا وضعیت نامشخص میتواند روند دریافت خدمات را متوقف کند.
بهتر است قبل از مراجعه حضوری، فهرست مدارک و هر مدرک تکمیلی را از کارشناس دریافت کنید تا به دلیل ناقص بودن مدارک، فرآیند شما به تأخیر نیفتد. وضعیت قبض و محدودیتهای احتمالی خط را نیز پیش از مراجعه مطرح کنید.
وام سیمکارت همراه اول چیست؟
وام سیمکارت همراه اول به روشی برای تأمین نقدینگی گفته میشود که در آن ارزش یک سیمکارت دائمی همراه اول، بهعنوان پشتوانه معامله یا وثیقه مورد استفاده قرار میگیرد. در این روش، ارزش سیمکارت توسط مجموعه ارائهدهنده خدمت بررسی میشود و با توجه به قیمت روز خط، کد، میزان تقاضا، وضعیت مالکیت و سایر عوامل، مبلغ قابل پرداخت مشخص خواهد شد.
در واقع، مهمترین تفاوت این روش با فروش سیمکارت این است که هدف متقاضی معمولاً تأمین نقدینگی کوتاهمدت یا میانمدت بدون از دست دادن دائمی دارایی ارزشمند خود است. البته جزئیات حقوقی این فرآیند باید در قرارداد بهصورت شفاف مشخص شود.
سیمکارتهای 0912 به دلیل سابقه طولانی، تقاضای بالا و ارزش معاملاتی بیشتر، معمولاً بیش از سایر شمارهها مورد توجه متقاضیان وام سیمکارت قرار میگیرند. به همین دلیل، جستجو برای عبارتهایی مانند وام سیمکارت 0912 یا «وام روی خط 0912» بسیار رایج است.
مبلغ قابل دریافت برای همه سیمکارتها یکسان نیست. حتی دو شماره با پیششماره یکسان ممکن است به دلیل تفاوت در کد، رند بودن شماره، شرایط بازار و وضعیت خط، ارزش متفاوتی داشته باشند.
اصطلاح «وام سیمکارت» در بازار رایج است و شیوه حقوقی اجرای آن ممکن است از یک مجموعه به مجموعه دیگر متفاوت باشد. پیش از اقدام، نحوه ارزشگذاری، مبلغ قابل پرداخت، مدت قرارداد، کارمزدها و شرایط انتقال و بازگشت مالکیت را روشن کنید.
وام با طلا یا سیم کارت؛ کدام را انتخاب کنیم؟
اگر هم طلای قابل ارائه دارید و هم سیم کارت دائمی 0912، بهتر است شرایط هر دو روش را پیش از انتخاب مقایسه کنید. مبلغ قابل دریافت، مجموع بازپرداخت و شرایط نگهداری یا انتقال دارایی، در این مقایسه اهمیت دارند. در وام با طلا، ارزش طلای ارائهشده مبنای بررسی است؛ در وام سیم کارت، ارزش کارشناسی شماره نقش دارد. انتخاب مناسب به مبلغ مورد نیاز و شرایط قراردادی بستگی دارد که برای هر دارایی به شما پیشنهاد میشود.
وام سیمکارت همراه اول بدون ضامن چگونه است؟
یکی از دلایلی که کاربران به دنبال وام سیمکارت همراه اول هستند، امکان استفاده از خود سیمکارت بهعنوان پشتوانه معامله است. در ساختارهایی که خدمات بدون ضامن ارائه میشود، ارزش سیمکارت میتواند نقش اصلی را در ارزیابی درخواست داشته باشد.
این موضوع برای افرادی جذاب است که امکان ارائه ضامن بانکی ندارند یا نمیخواهند برای دریافت نقدینگی، فرآیند طولانی دریافت تسهیلات بانکی را طی کنند.
با این حال، عبارت «بدون ضامن» نباید به معنی «بدون تعهد» تلقی شود. حتی در صورت نبود ضامن، قرارداد مالی و تعهدات متقاضی پابرجاست و باید شرایط آن بهطور کامل بررسی شود.

آیا برای وام سیمکارت چک لازم است؟
نیاز به چک یا سفته به ساختار قرارداد و سیاست مجموعه ارائهدهنده بستگی دارد. برخی مجموعهها خدمات خود را بدون چک و ضامن معرفی میکنند، اما این موضوع نباید به تمام ارائهدهندگان تعمیم داده شود.
به همین دلیل، پیش از امضای قرارداد حتماً درباره موارد زیر سؤال کنید:
- آیا چک دریافت میشود؟
- آیا سفته دریافت میشود؟
- مبلغ هرگونه ضمانت چقدر است؟
- چک بابت چه تعهدی دریافت میشود؟
- شرایط استرداد آن چیست؟
- آیا تمام تعهدات در قرارداد نوشته میشود؟
هر تعهد مالی باید در قرارداد بهصورت روشن و قابل استناد درج شود.
وام سیم کارت به کدام کدهای 0912 تعلق میگیرد؟
منظور از کد، اولین رقم پس از 0912 است؛ برای مثال، 09121 مربوط به کد ۱ است. طبق اطلاعات منتشرشده در سایت پشتوانه، سیمکارتهای دائمی 0912 کدهای ۱ تا ۶ با کارشناسی و قیمتگذاری روز پذیرفته میشوند.
| کد یا نوع شماره | ارزشگذاری و وضعیت پذیرش |
|---|---|
| کدهای ۱، ۲ و ۳ | معمولاً در شمارههای همرده، ارزش بازار بالاتری دارند و میتوانند ظرفیت دریافت مبلغ بیشتری داشته باشند. سقف واقعی با کارشناسی شماره و شرایط طرح مشخص میشود. |
| کدهای ۴، ۵ و ۶ | در دامنه پذیرش اعلامشده پشتوانه قرار دارند. شمارههای معمولی این گروه اغلب نسبت به کدهای پایینتر ارزش کمتری دارند؛ مبلغ قابل پرداخت بر اساس ارزش روز تعیین میشود. |
| کدهای ۷، ۸، ۹ و ۰ | پذیرش این کدها در اطلاعات فعلی پشتوانه اعلام نشده است؛ امکان بررسی را پیش از مراجعه استعلام کنید. |
| خطوط رند در هر کد | رند بودن میتواند ارزش شماره را افزایش دهد؛ پذیرش کد و مبلغ وام همچنان نیازمند بررسی است. |
سیمکارتهای اعتباری همراه اول، ایرانسل و رایتل در دامنه پذیرش اعلامشده این طرح قرار ندارند. این توضیح مربوط به طرح پشتوانه است و نباید به تمام خدمات بازار تعمیم داده شود.
جدول قیمت تقریبی سیمکارت ۰۹۱۲ و برآورد مبلغ وام
واحد تمام مبالغ: میلیون تومان. اعداد زیر، نمونههای عددی متن هستند؛ قیمت قطعی یا بهروز خط شما و پیشنهاد پرداخت پشتوانه محسوب نمیشوند.
| کد ۰۹۱۲ | نمونه قیمت پیشنهادی فروش | مثال وام با ۷۰٪ ارزش | مثال وام با ۹۰٪ ارزش |
|---|---|---|---|
| ۱ | ۵۲۰ | ۳۶۴ | ۴۶۸ |
| ۲ | ۲۷۰ | ۱۸۹ | ۲۴۳ |
| ۳ | ۲۲۰ | ۱۵۴ | ۱۹۸ |
| ۴ | ۱۷۵ | ۱۲۲٫۵ | ۱۵۷٫۵ |
| ۵ | ۱۶۵ | ۱۱۵٫۵ | ۱۴۸٫۵ |
| ۶ | ۱۴۵ | ۱۰۱٫۵ | ۱۳۰٫۵ |
| ۷ | ۱۲۰ | ۸۴ | ۱۰۸ |
| ۸ | ۱۱۰ | ۷۷ | ۹۹ |
| ۹ | ۱۰۰ | ۷۰ | ۹۰ |
| ۰ | ۸۷ | ۶۰٫۹ | ۷۸٫۳ |
مبالغ جدول برای برآورد توضیحی هستند. ستونهای ۷۰٪ و ۹۰٪ صرفاً مثال محاسبهاند؛ درصد پرداخت پشتوانه و مبلغ نهایی پس از کارشناسی شماره و بررسی شرایط مشخص میشود. وجود یک کد در جدول به معنی پذیرش آن توسط پشتوانه نیست. رند بودن شماره، وضعیت خط و تغییرات بازار میتواند ارزش سیمکارت شما را تغییر دهد. برای بررسی پذیرش و اطلاع از مبلغ قابل دریافت، شماره کامل سیمکارت را در فرم درخواست مشاوره وارد کنید یا با ۰۹۱۲۱۲۲۴۴۳۴ تماس بگیرید.
چرا سیمکارت 0912 برای دریافت وام مورد توجه است؟
سیمکارتهای 0912 از قدیمیترین و شناختهشدهترین خطوط همراه اول هستند و در بازار خرید و فروش سیمکارت ارزش مالی دارند. همین ارزش باعث شده است که در صورت پذیرش مجموعه ارائهدهنده، امکان استفاده از آنها بهعنوان پشتوانه تأمین مالی وجود داشته باشد.
مهمترین دلایل توجه به سیمکارت 0912 عبارتاند از:
- ارزش معاملاتی بالاتر بسیاری از شمارههای 0912
- وجود بازار خرید و فروش برای این خطوط
- امکان ارزشگذاری بر اساس مشخصات شماره
- امکان استفاده از خط بهعنوان پشتوانه معامله
- عدم نیاز به فروش دائمی سیمکارت در ساختارهایی که خدمات به شکل وثیقهای ارائه میشوند
- مناسب بودن برخی شمارهها برای تأمین نقدینگی قابل توجه
- امکان بررسی و کارشناسی ارزش خط پیش از تعیین مبلغ
البته بالا بودن ارزش یک سیمکارت به معنی آن نیست که دارنده آن حتماً میتواند هر مبلغی که میخواهد دریافت کند. مبلغ نهایی باید بر اساس ارزش واقعی سیمکارت و شرایط قرارداد تعیین شود.
مبلغ وام سیمکارت همراه اول چقدر است؟
یکی از مهمترین سؤالات متقاضیان این است که وام سیمکارت همراه اول چقدر است؟
پاسخ این سؤال یک عدد ثابت نیست. مبلغ وام به ارزش روز سیمکارت و شرایط مجموعهای که خدمات را ارائه میدهد بستگی دارد. برای مثال، ارزش یک سیمکارت 0912 کد 1 میتواند با یک خط 0912 کد 8 تفاوت زیادی داشته باشد. حتی در یک کد مشخص نیز رند بودن شماره میتواند روی ارزش آن تأثیر بگذارد.
بنابراین برای اعلام مبلغ دقیق، باید شماره مورد نظر بررسی شود.
بهصورت کلی، عوامل زیر در تعیین مبلغ قابل دریافت مؤثر هستند:
- پیششماره سیمکارت
- کد سیمکارت
- میزان رند بودن شماره
- ارزش روز خط
- میزان تقاضا برای شماره
- وضعیت مالکیت
- شرایط قرارداد
- سیاست مجموعه ارائهدهنده خدمات
- مدت بازپرداخت
- میزان قابل پذیرش از ارزش کارشناسی سیمکارت
به همین دلیل بهتر است به جای اعتماد به یک عدد ثابت در تبلیغات، ابتدا سیمکارت خود را کارشناسی کنید و سپس مبلغ، هزینهها و تعهدات قرارداد را بهصورت مکتوب دریافت کنید.
آیا وام سیمکارت 0912 به همه کدها تعلق میگیرد؟
پذیرش تمام کدها در همه مجموعهها یکسان نیست. دامنه اعلامشده پشتوانه، سیمکارت دائمی 0912 کد ۱ تا ۶ است؛ کدهای دیگر نیازمند استعلام هستند. حتی در کدهای پذیرفتهشده نیز مبلغ قابل دریافت برای تمام شمارهها برابر نیست. هنگام تماس، شماره کامل را اعلام کنید تا امکان بررسی دقیقتر وجود داشته باشد.
آیا شماره رند وام بیشتری میگیرد؟
رند بودن سیمکارت یکی از عواملی است که میتواند ارزش بازار آن را افزایش دهد. شمارههای خاص، الگوهای تکراری، جفتی، آینهای یا دارای ترتیب مشخص معمولاً جذابیت بیشتری برای خریداران دارند.
از آنجا که مبلغ وام یا تأمین مالی بر اساس ارزش سیمکارت تعیین میشود، افزایش ارزش یک شماره به دلیل رند بودن میتواند روی مبلغ قابل دریافت نیز تأثیر داشته باشد.
با این حال، نباید تصور کرد که هر شمارهای که از نظر مالک جذاب است، الزاماً ارزش بسیار بالایی دارد. ارزشگذاری باید توسط کارشناس و بر اساس شرایط واقعی بازار انجام شود.
آیا میتوان با سیمکارت 0912 مبلغ بالایی دریافت کرد؟
ممکن است، اما نمیتوان بدون کارشناسی شماره مبلغ مشخصی را تضمین کرد.
ارزش سیمکارتهای 0912 دامنه بسیار متفاوتی دارد و کد و ویژگیهای خود شماره نقش مهمی در قیمت آن دارند. برای مثال، یک خط کد پایین یا شماره رند ممکن است ارزش بسیار بیشتری از یک شماره معمولی داشته باشد.
بنابراین اگر میخواهید بدانید با سیمکارت 0912 خود چقدر وام میگیرید، بهترین راه این است که ابتدا ارزش واقعی خط را استعلام کنید و سپس بر اساس درصد قابل تأمین و شرایط قرارداد، مبلغ نهایی را محاسبه کنید.
آیا سیمکارت 0912 کد 1 ارزش بیشتری دارد؟
در بازار سیمکارت، کدهای مختلف 0912 معمولاً ارزشهای متفاوتی دارند و کدهای قدیمیتر در بسیاری از موارد ارزش معاملاتی بالاتری دارند. اما این موضوع به معنی برابری قیمت تمام خطوط یک کد نیست.
رند بودن، وضعیت شماره، میزان تقاضا و شرایط بازار میتواند قیمت را تغییر دهد.
بنابراین برای تعیین مبلغ وام، نمیتوان تنها گفت «کد 1 دارم» یا «کد 3 دارم». شماره کامل باید بررسی شود.
آیا سیمکارت همراه اول غیر از 0912 هم میتواند پشتوانه وام باشد؟
این موضوع کاملاً به سیاست مجموعه ارائهدهنده خدمات بستگی دارد.
اگرچه 0912 شناختهشدهترین سیمکارت مورد استفاده در این حوزه است، اما ممکن است برخی مجموعهها خطوط دیگر همراه اول را نیز با توجه به ارزش بازارشان بررسی کنند.
به همین دلیل، اگر سیمکارت شما 0912 نیست، باز هم میتوانید برای استعلام شرایط اقدام کنید؛ اما قبل از مراجعه باید از مجموعه مورد نظر بپرسید که چه پیششمارهها و کدهایی را میپذیرد.
چرا باید ارزش سیمکارت را قبل از دریافت وام بدانیم؟
فرض کنید دو مجموعه به شما پیشنهاد تأمین مالی میدهند. مجموعه اول مبلغی را بدون اعلام روش ارزشگذاری پیشنهاد میکند و مجموعه دوم ابتدا شماره را کارشناسی میکند و سپس مبلغ را بر اساس ارزش واقعی اعلام میکند. در حالت دوم، تصمیمگیری شفافتر است. دانستن ارزش خط کمک میکند متوجه شوید چه میزان از ارزش دارایی خود را در ازای چه مقدار نقدینگی وارد قرارداد میکنید.
اگر سیم کارت شما پذیرفته نشد، چه گزینههایی دارید؟
ممکن است پیششماره، کد یا ارزش کارشناسی خط شما با شرایط طرح موردنظر هماهنگ نباشد. در این وضعیت، میتوانید گزینههای دیگری مانند تأمین مالی با طلا، چک یا تسهیلات بانکی را براساس مدارک و داراییهای خود بررسی کنید. مقایسه روشهای دریافت وام کمک میکند تفاوت ضمانتها، مراحل بررسی و محدودیتهای هر مسیر را بشناسید. پیش از ثبت درخواست جدید، مبلغ قابل دریافت، زمان پرداخت و هزینه بازپرداخت را از ارائهدهنده همان طرح استعلام کنید.
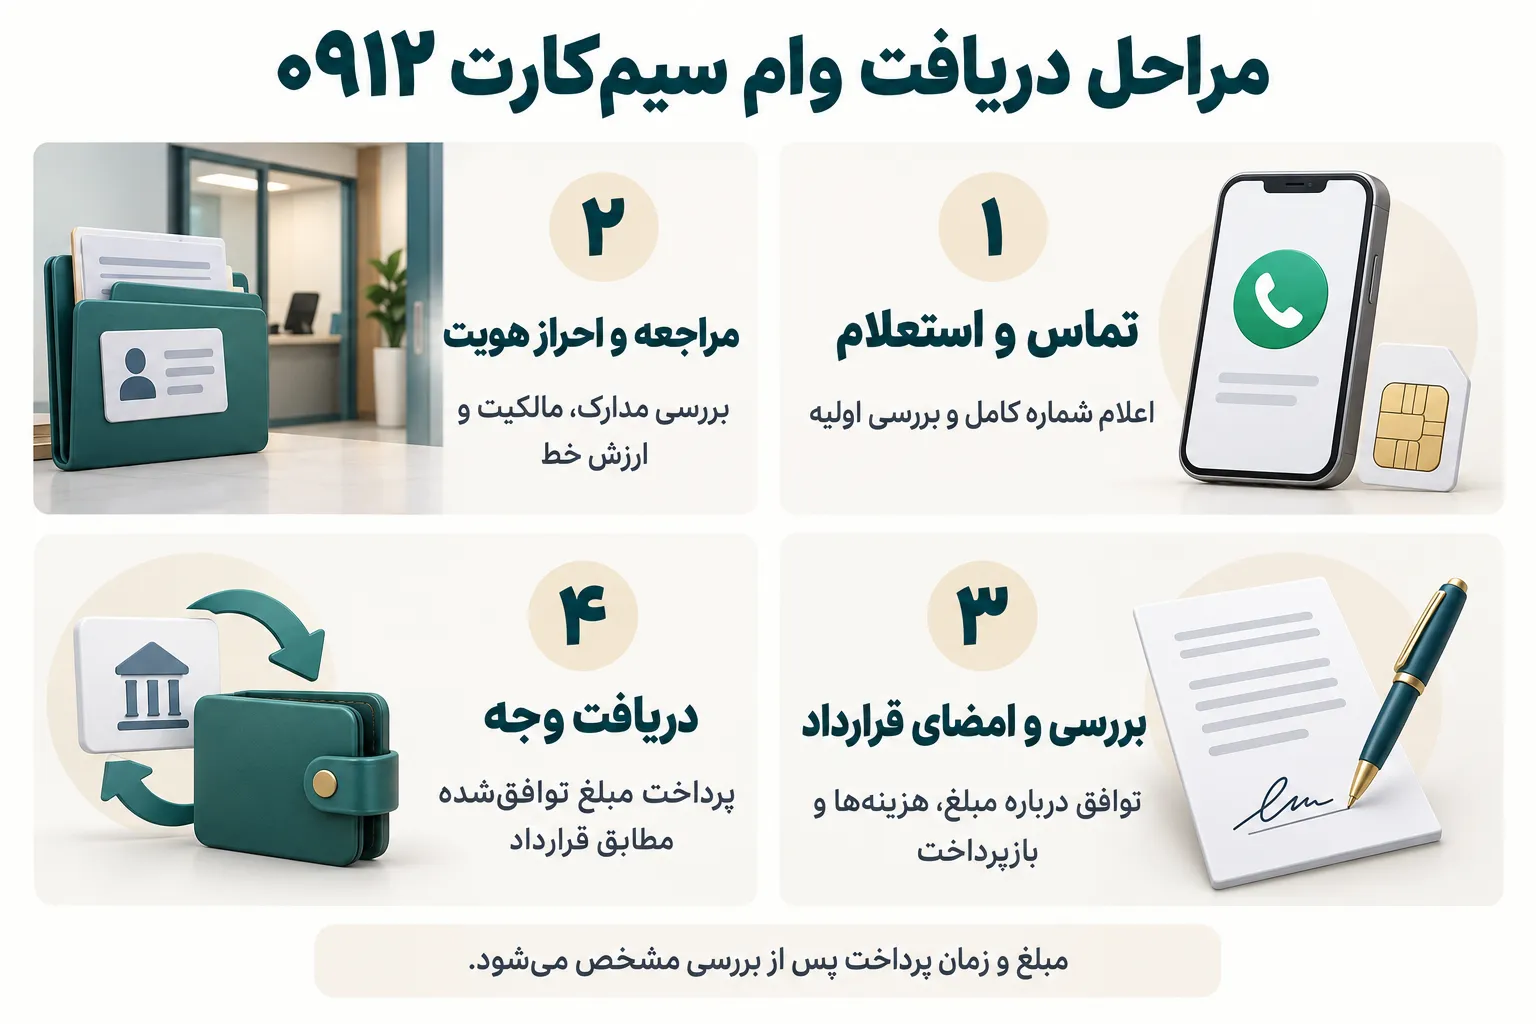
مراحل دریافت فوری وام روی خط 0912 در پشتوانه
فرآیند دریافت وام را میتوان در چهار مرحله اصلی دنبال کرد. بررسی مالکیت، کارشناسی و انجام مراحل قراردادی در همین مراحل قرار میگیرند.
- تماس و استعلام قیمت: شماره کامل خط و اطلاعات اولیه خود را اعلام کنید تا امکان پذیرش، ارزش اولیه و شرایط طرح بررسی شود. مبلغ نهایی پس از تکمیل کارشناسی مشخص خواهد شد.
- مراجعه حضوری به دفتر: با هماهنگی قبلی، مدارک و سیمکارت فعال مراجعه کنید. هویت مالک، وضعیت خط و امکان انجام مراحل قراردادی بررسی میشود.
- تنظیم و امضای قرارداد: مبلغ خالص دریافتی، مدت بازپرداخت، اقساط، کارمزدها و وضعیت مالکیت را بررسی کنید. در صورت توافق، مراحل قانونی مربوط به نوع قرارداد انجام میشود و یک نسخه امضاشده نزد شما میماند.
- دریافت وجه: پس از تکمیل مراحل، مبلغ توافقشده مطابق قرارداد پرداخت میشود. پرداخت نقدی یا انتقال بانکی و زمان آن را از قبل هماهنگ کنید؛ انتقال به شبا لزوماً آنی نیست و به روش بانکی بستگی دارد.
پس از دریافت مبلغ، اقساط یا تعهدات مالی را مطابق برنامه پرداخت کنید. پایان قرارداد و نحوه بازگشت مالکیت پس از تسویه کامل نیز باید از ابتدا مشخص باشد.
آدرس پشتوانه: تهران، فلکه دوم تهرانپارس، ابتدای خیابان فرجام شرقی. برای هماهنگی مراجعه با ۰۹۱۲۱۲۲۴۴۳۴ تماس بگیرید.
وام فوری سیمکارت همراه اول چقدر زمان میبرد؟
سرعت دریافت وام سیمکارت به کامل بودن مدارک، ارزشگذاری، وضعیت مالکیت، نوع قرارداد و فرآیند اجرایی مجموعه بستگی دارد.
برخی ارائهدهندگان این خدمات را در مدت کوتاهی انجام میدهند، اما نمیتوان یک زمان ثابت را برای تمام درخواستها اعلام کرد. اگر مجموعهای زمان بسیار کوتاهی را وعده میدهد، بهتر است بپرسید منظور از آن زمان دقیقاً کدام مرحله است.
برای مثال، ممکن است ارزشگذاری سریع انجام شود اما انتقال یا تنظیم قرارداد نیاز به زمان بیشتری داشته باشد.
بنابراین هنگام مقایسه خدمات، فقط به عبارت «وام فوری» توجه نکنید؛ سرعت واقعی فرآیند، شفافیت قرارداد و امنیت معامله اهمیت بیشتری دارند.
نکات مهم قرارداد وام سیمکارت 0912
قرارداد مهمترین سند در این نوع معامله است. بنابراین قبل از امضا، بندهای زیر را با دقت بررسی کنید:
- مشخصات کامل طرفین
- مشخصات دقیق سیمکارت
- ارزش کارشناسی سیمکارت
- مبلغ پرداختشده به متقاضی
- مبلغ تعهد یا بدهی
- تعداد و مبلغ اقساط
- تاریخ سررسید اقساط
- کارمزدها و هزینههای جانبی
- جریمه تأخیر
- شرایط تسویه زودهنگام
- شرایط فسخ
- وضعیت سیمکارت در طول قرارداد
- شرایط بازگشت مالکیت پس از تسویه
- مسئولیت هر یک از طرفین
- مرجع رسیدگی به اختلافات
اگر بندی را متوجه نمیشوید، قبل از امضا درباره آن سؤال کنید.
هنگام دریافت وام سیمکارت به چه نکاتی توجه کنیم؟
پیش از پرداخت یا امضای قرارداد، این موارد را بررسی کنید:
- قرارداد را کامل بخوانید: تمام توافقات باید مکتوب باشند؛ به توضیحات شفاهی اکتفا نکنید.
- مبلغ واقعی دریافتی را مشخص کنید: اگر از مبلغ اسمی قرارداد هزینه یا کارمزد کسر میشود، مبلغ خالص باید روشن باشد.
- مجموع بازپرداخت را بپرسید: فقط مبلغ قسط ماهانه کافی نیست؛ بدانید در پایان قرارداد مجموعاً چقدر پرداخت میکنید.
- شرایط تسویه زودهنگام را بررسی کنید: امکان تسویه، هزینه احتمالی و نحوه کاهش سود را از ابتدا مشخص کنید.
- وضعیت خط پس از تسویه را روشن کنید: نحوه و زمان بازگشت مالکیت باید در قرارداد درج شود.
- وعدههای تبلیغاتی را بررسی کنید: عبارتهایی مانند «وام چند میلیاردی با هر سیمکارت»، «بدون هیچ شرطی» یا «پرداخت تضمینی برای همه» جایگزین بررسی واقعی خط و قرارداد نیستند.
چرا دریافت بالاترین مبلغ وام همیشه انتخاب مناسبی نیست؟
ارزش بالای سیم کارت ممکن است امکان دریافت مبلغ بیشتری را فراهم کند، اما مبلغ انتخابی باید با نیاز واقعی و توان پرداخت اقساط شما هماهنگ باشد. دریافت پول بیشتر از نیاز، تعهد بازپرداخت را افزایش میدهد و میتواند بودجه ماهانه را تحت فشار بگذارد. پیش از تصمیمگیری، درآمد قابل اتکا و هزینههای ضروری خود را مشخص کنید. آشنایی با اشتباهات رایج هنگام گرفتن وام نیز کمک میکند صرفاً براساس سقف مبلغ پیشنهادی یا سرعت واریز تصمیم نگیرید.
نحوه محاسبه سود، اقساط و بازپرداخت وام
مبلغ قسط به مبلغ خالص دریافتی، تعداد ماههای بازپرداخت، نرخ و روش محاسبه سود، کارمزد و هزینههای قرارداد بستگی دارد. تعداد اقساط و گزینههای قابل انتخاب را از کارشناس دریافت کنید و جدول بازپرداخت را پیش از امضا ببینید. مدت بازپرداخت باید متناسب با طرح قابل ارائه و توان پرداخت شما انتخاب شود.
درصدی از ارزش خط که به شما پرداخت میشود، با نرخ سود وام تفاوت دارد. نرخ سود باید همراه دوره محاسبه اعلام شود؛ نرخ ماهانه و سالانه یکسان نیستند.
در بازپرداخت با اقساط مساوی:
مبلغ هر قسط = مجموع مبلغ قابل پرداخت بهصورت اقساط ÷ تعداد اقساط
هزینههای جداگانه یا مبالغی که ابتدای قرارداد کسر میشوند نیز باید مستقل مشخص باشند تا مبلغ خالص دریافتی و مجموع هزینهها را بدانید.
آیا میتوان قبل از پایان مدت، وام سیمکارت را تسویه کرد؟
در بسیاری از قراردادهای مالی امکان تسویه زودهنگام وجود دارد، اما شرایط آن یکسان نیست. امکان تسویه پیش از موعد و نحوه کاهش هزینه باید در قرارداد درج شود. اگر طرح شامل حذف سود ماههای باقیمانده است، نحوه محاسبه مبلغ تسویه را مکتوب دریافت کنید.
پیش از امضا مشخص کنید:
- آیا تسویه زودهنگام امکانپذیر است؟
- آیا برای آن هزینهای دریافت میشود؟
- سود یا هزینه ماههای باقیمانده چگونه محاسبه یا کسر میشود؟
- پس از تسویه، چه مدت برای بازگشت مالکیت نیاز است؟
- چه مدرکی بابت تسویه کامل دریافت میکنید؟
آیا افزایش قیمت سیمکارت روی مبلغ بدهی تأثیر میگذارد؟
این موضوع به نوع قرارداد بستگی دارد و نمیتوان یک قاعده عمومی برای همه مجموعهها ارائه کرد.
در قرارداد باید مشخص شود که افزایش یا کاهش ارزش سیمکارت در طول دوره چه اثری بر تعهدات طرفین دارد. اگر مبلغ بدهی در قرارداد بهصورت مشخص تعیین شده است، باید دقیقاً بدانید چه اتفاقی در صورت تغییر قیمت بازار رخ میدهد.
به همین دلیل، این بند را بهصورت شفاهی رها نکنید و حتماً توافق نهایی را در قرارداد مکتوب بررسی کنید.
وام روی سیمکارت بهتر است یا وام بانکی؟
نمیتوان برای همه افراد یک پاسخ یکسان ارائه کرد.
وام بانکی معمولاً فرآیند، اعتبارسنجی، مدارک و شرایط مشخص خود را دارد و ممکن است دریافت آن زمانبر باشد. در مقابل، تأمین مالی با پشتوانه سیمکارت میتواند برای مالک یک خط ارزشمند، مسیر متفاوتی برای دسترسی به نقدینگی باشد.
مقایسه باید بر اساس هزینه واقعی، سرعت، مبلغ دریافتی، مدت بازپرداخت و میزان تعهد انجام شود.
اگر وام بانکی با شرایط مناسب در دسترس شماست، بهتر است هزینه نهایی آن را با هزینه دریافت وام روی سیمکارت مقایسه کنید.
معایب و ریسکهای وام سیمکارت
هر روش تأمین مالی در کنار مزایا، ریسکهایی نیز دارد. مهمترین اشتباه متقاضیان این است که فقط به سرعت دریافت پول توجه کنند و قرارداد را نخوانند.
مهمترین مواردی که باید بررسی کنید عبارتاند از:
- هزینه نهایی دریافت نقدینگی
- مبلغ کل بازپرداخت
- مدت قرارداد
- جریمه دیرکرد
- شرایط تسویه زودتر از موعد
- نحوه انتقال مالکیت
- شرایط بازگشت سند یا سیمکارت
- مسئولیت پرداخت قبوض و هزینههای مرتبط
- امکان یا عدم امکان انتقال خط در طول قرارداد
- شرایط فسخ قرارداد
- مرجع حل اختلاف
هر قراردادی که قرار است بابت یک سیمکارت ارزشمند امضا کنید باید با دقت خوانده شود.
آیا سیمکارت در طول پرداخت اقساط قطع یا مسدود میشود؟
در طرحی که ادامه استفاده از خط در قرارداد پیشبینی شده باشد، سیمکارت در اختیار مشتری میماند و دریافت وام بهخودیخود به معنی قطع تماس، پیامک و اینترنت نیست. با این حال، شرایط استفاده از خط در مدت بازپرداخت باید برای پرونده شما روشن و مکتوب باشد.
- در اختیار داشتن سیمکارت: مشخص شود خط در طول قرارداد نزد شما میماند و چه محدودیتهایی برای انتقال، تعویض یا استفاده از آن وجود دارد.
- تماس، پیامک و اینترنت: ادامه خدمات را در قرارداد روشن کنید؛ بدهی قبض، مقررات اپراتور یا محدودیت قانونی همچنان میتواند بر سرویس اثر بگذارد.
- حریم خصوصی: شرایط محرمانگی اطلاعات متقاضی باید روشن باشد. رمز حساب بانکی و رمز ورود حسابهای شخصی را در اختیار دیگران قرار ندهید.
- وضعیت سند و مالکیت: نگهداری سند کاغذی با انتقال رسمی مالکیت متفاوت است. اگر مالکیت منتقل میشود، نام مالک ثبتشده، حق استفاده شما و تعهد بازگرداندن خط پس از تسویه باید صریحاً درج شود.
پیش از امضا، پاسخ مکتوب این دو سؤال را دریافت کنید: «آیا خط در تمام مدت در اختیار من میماند؟» و «مالکیت پس از تسویه، چه زمانی و با چه هزینهای برمیگردد؟» در صورت انتقال مالکیت، درباره آثار آن بر خدمات و حسابهای متصل به شماره نیز توضیح بخواهید.

تفاوت وام سیم کارت با فروش سیم کارت
اگر صاحب یک سیمکارت 0912 هستید، هنگام نیاز مالی ممکن است بین فروش خط و استفاده از ارزش آن برای تأمین نقدینگی مردد باشید. در فروش، مالکیت به خریدار منتقل میشود و دیگر مالک خط نیستید. در تأمین مالی، هدف دسترسی به نقدینگی برای مدت مشخص و تعیین تکلیف مالکیت پس از انجام تعهدات است.
| فروش سیم کارت | وام سیم کارت |
|---|---|
| دریافت وجه در مقابل واگذاری قطعی شماره و مالکیت. | دریافت نقدینگی با پشتوانه ارزش خط و تعهد بازپرداخت. |
| از دست دادن شماره قدیمی؛ تغییر شماره ممکن است ارتباط با مشتریان و شناختهشدن شماره کاری را دشوار کند. | در طرح دارای حق استفاده، شماره و ارتباطهای کاری در چارچوب قرارداد حفظ میشوند. |
| پس از فروش، از افزایش احتمالی آینده ارزش دارایی بهرهمند نمیشوید. | با اجرای تعهدات و بازگشت مالکیت، امکان حفظ دارایی فراهم میشود؛ رشد قیمت تضمینشده نیست. |
| بابت مبلغ فروش، اقساط وام ندارید. | اقساط و هزینههای توافقشده باید پرداخت شوند؛ بازگشت مالکیت پس از تسویه باید تعهد مکتوب داشته باشد. |
اگر شمارهای ارزشمند و قدیمی دارید و قصد فروش دائمی آن را ندارید، بررسی تأمین مالی میتواند مناسب باشد؛ به شرطی که هزینه، توان بازپرداخت و وضعیت مالکیت برای شما روشن باشد.
مزایای دریافت وام با سیمکارت همراه اول
استفاده از سیمکارت بهعنوان پشتوانه تأمین مالی برای برخی افراد مزایایی دارد.
سرعت بیشتر نسبت به برخی روشهای سنتی
ارزش سیمکارت قابل بررسی و کارشناسی است و در صورت پذیرش درخواست، فرآیند میتواند نسبتاً سریع انجام شود.
عدم نیاز به فروش دائمی سیمکارت
در ساختارهای قراردادی مشخص، متقاضی میتواند به جای فروش دائمی یک شماره ارزشمند، از ارزش آن برای تأمین نقدینگی استفاده کند.
مناسب برای صاحبان خطوط ارزشمند
اگر فردی یک سیمکارت 0912 با ارزش بالا داشته باشد، ممکن است بتواند از ظرفیت مالی آن استفاده کند.
کاهش وابستگی به ضامن
در برخی طرحها، سیمکارت نقش پشتوانه معامله را ایفا میکند و به همین دلیل ممکن است نیازی به معرفی ضامن سنتی وجود نداشته باشد.
فرآیند نسبتاً ساده
در صورت آماده بودن مدارک و مشخص بودن مالکیت، فرآیند بررسی میتواند نسبت به برخی روشهای دریافت تسهیلات سادهتر باشد.
آیا وام سیمکارت برای همه افراد مناسب است؟
خیر. وام سیمکارت برای همه افراد بهترین گزینه تأمین مالی نیست.
اگر فردی سیمکارت ارزشمند ندارد، طبیعتاً این روش برای او کاربردی نخواهد بود. همچنین اگر هزینه نهایی قرارداد بالا باشد یا توان بازپرداخت اقساط وجود نداشته باشد، دریافت چنین تعهدی میتواند فشار مالی بیشتری ایجاد کند.
قبل از تصمیمگیری بهتر است سه موضوع را کنار هم قرار دهید:
مبلغ مورد نیاز + هزینه نهایی دریافت نقدینگی + توان بازپرداخت
اگر مبلغ مورد نیاز شما کم است اما برای دریافت آن باید تعهد بسیار سنگینی ایجاد کنید، بهتر است گزینههای دیگر را نیز بررسی کنید.

وام سیمکارت همراه اول برای چه کسانی مناسبتر است؟
این روش بیشتر میتواند برای افرادی مناسب باشد که:
- مالک یک سیمکارت دائمی ارزشمند هستند.
- برای مدت مشخصی به نقدینگی نیاز دارند.
- قصد فروش دائمی سیمکارت خود را ندارند.
- توان بازپرداخت تعهدات خود را دارند.
- امکان ارائه مدارک مالکیت و احراز هویت را دارند.
- قبل از قرارداد، شرایط مالی و حقوقی معامله را بررسی میکنند.
در مقابل، اگر فرد توان پرداخت اقساط را ندارد، نباید صرفاً به دلیل سرعت دریافت پول وارد چنین قراردادی شود.
جمعبندی؛ آیا وام سیمکارت همراه اول گزینه مناسبی است؟
وام سیمکارت همراه اول یکی از روشهایی است که صاحبان سیمکارتهای ارزشمند میتوانند برای تأمین نقدینگی آن را بررسی کنند. در این روش، ارزش سیمکارت بهعنوان پشتوانه مورد توجه قرار میگیرد و مبلغ قابل دریافت بر اساس ارزش کارشناسی و شرایط قرارداد مشخص میشود.
در میان سیمکارتهای همراه اول، خطوط 0912 به دلیل ارزش معاملاتی و تقاضای بالاتر، بیشتر مورد توجه قرار دارند. با این حال، مبلغ وام سیمکارت 0912 برای همه شمارهها یکسان نیست و کد، رند بودن، وضعیت بازار و ارزش واقعی خط روی مبلغ نهایی تأثیر میگذارد. اگر قصد دریافت وام روی سیمکارت را دارید، قبل از هر چیز ارزش خط خود را استعلام کنید، مبلغ خالص دریافتی و مجموع بازپرداخت را بدانید و قرارداد را با دقت بخوانید. مهمتر از سرعت دریافت پول، این است که بدانید دقیقاً چه تعهدی ایجاد میکنید و پس از تسویه، چه اتفاقی برای سیمکارت شما خواهد افتاد.
در پشتوانه، هدف این است که متقاضی پیش از تصمیمگیری، اطلاعات روشنتری درباره فرآیند دریافت وام داشته باشد و بتواند با آگاهی بیشتری شرایط خود را بررسی کند. اگر سیمکارت همراه اول، بهخصوص خط 0912، دارید و به نقدینگی نیازمند هستید، میتوانید برای بررسی ارزش سیمکارت و شرایط دریافت وام، درخواست خود را ثبت کنید.
مبلغ خالص واریزی چه تفاوتی با مبلغ قرارداد دارد؟
هنگام بررسی پیشنهاد وام سیم کارت، مشخص کنید دقیقاً چه مبلغی به حساب شما واریز میشود. اگر هزینهای مانند کارمزد یا کارشناسی از مبلغ وام کسر شود، پول قابل استفاده شما از مبلغ درجشده در قرارداد کمتر خواهد بود. برای شناخت هزینه واقعی وام، مبلغ خالص دریافتی را در کنار مجموع اقساط و هزینههای جداگانه بررسی کنید. این مقایسه روشن میکند آیا پول واریزی نیاز شما را پوشش میدهد و دریافت آن در مجموع چقدر هزینه دارد.
سوالات متداول درباره وام سیم کارت 0912
سقف پرداخت وام چقدر است؟
مبلغ قابل پرداخت به ارزش کارشناسی روز خط، درصد قابل پرداخت و سقف طرح بستگی دارد. عدد «تا ۹۰٪» در برخی طرحهای بازار مطرح میشود؛ درصد و سقف قطعی خدمات پشتوانه را باید برای شماره خود استعلام کنید. نمیتوان بدون بررسی، پرداخت ۹۰٪ یا نبود سقف ریالی را برای همه درخواستها تضمین کرد.
فرایند واریز چقدر زمان میبرد؟
زمان پرداخت به کامل بودن مدارک، احراز مالکیت، کارشناسی، تنظیم قرارداد و روش انتقال وجه وابسته است. زمان مورد انتظار برای پرونده خود را هنگام هماهنگی مراجعه دریافت کنید؛ حضور در دفتر بهتنهایی به معنی تکمیل تمام مراحل نیست.
آیا به سیمکارتهای سایر شهرها هم وام میدهید؟
برای بررسی درخواست از سایر شهرها، شماره کامل خط و شهر محل سکونت خود را پیش از مراجعه اعلام کنید. امکان پذیرش، مدارک و ضرورت حضور در دفتر باید قبل از برنامهریزی سفر مشخص شود؛ نمیتوان بدون سیاست اعلامشده، پذیرش همه شهرها یا سرعت بیشتر خطوط تهران را قطعی دانست.
سند سیمکارت چه زمانی به نام متقاضی برمیگردد؟
اگر مالکیت در ابتدای قرارداد منتقل شده باشد، پس از تسویه کامل باید مطابق تعهد و مهلت مکتوب قرارداد به متقاضی بازگردد. زمان مراجعه به مرکز مجاز خدمات همراه اول، مدارک و هزینه انتقال را از ابتدا مشخص کنید. انتقال در همان روز آخرین قسط، نیازمند تعهد صریح مجموعه و امکان انجام مراحل اداری است.
آیا با سیمکارت همراه اول میتوان وام گرفت؟
در برخی مجموعهها امکان استفاده از سیمکارت دائمی همراه اول بهعنوان پشتوانه تأمین مالی وجود دارد. شرایط پذیرش و مبلغ به سیاست مجموعه و ارزش کارشناسی خط بستگی دارد. دامنه اعلامشده پشتوانه، خطوط دائمی 0912 کد ۱ تا ۶ است.
با سیمکارت 0912 چقدر وام میدهند؟
مبلغ ثابتی برای تمام خطوط وجود ندارد؛ کد، رند بودن شماره، ارزش روز و درصد قابل پرداخت طرح مؤثر هستند. شماره کامل باید کارشناسی شود تا مبلغ پیشنهادی مشخص شود.
آیا وام سیمکارت 0912 بدون ضامن است؟
در طرحهایی که خود سیمکارت پشتوانه قرارداد است، ممکن است نیازی به ضامن بانکی نباشد. نوع ضمانتها و تعهدات طرح انتخابی را پیش از امضا از مجموعه دریافت کنید.
آیا برای وام سیمکارت چک لازم است؟
شرایط دریافت چک یا سفته میان مجموعهها متفاوت است. در برخی طرحها چک و سفته دریافت نمیشود؛ نوع ضمانت مورد نیاز درخواست خود را پیش از مراجعه و قرارداد استعلام کنید.
آیا برای دریافت وام باید سیمکارت را بفروشیم؟
هدف این روش، فروش دائمی شماره نیست؛ اما ساختار حقوقی قرارداد ممکن است شامل انتقال مالکیت باشد. حق استفاده از خط، تعهد بازگشت مالکیت و شرایط تسویه را پیش از امضا روشن کنید.
آیا فقط سیمکارت 0912 پذیرفته میشود؟
دامنه اعلامشده پشتوانه، سیمکارت دائمی 0912 کدهای ۱ تا ۶ است. برای پیششمارهها یا کدهای دیگر، امکان پذیرش را جداگانه استعلام کنید؛ شرایط سایر مجموعهها لزوماً با پشتوانه یکسان نیست.
برای دریافت وام سیمکارت چه مدارکی لازم است؟
حضور مالک، مدارک هویتی معتبر و سیمکارت فعال برای بررسی اهمیت دارند. مدارک مالکیت، اطلاعات بانکی و هر مدرک تکمیلی مورد نیاز را نیز قبل از مراجعه با دفتر هماهنگ کنید.
قبل از فروش خطت، شرایط وامش را بدان. برای بررسی شماره و دریافت شرایط پشتوانه با ۰۹۱۲۱۲۲۴۴۳۴ تماس بگیرید یا فرم درخواست مشاوره صفحه را تکمیل کنید.